Blog de Neura · Gestión y operaciones
Presupuesto de compras para tienda de ropa: guía en soles
Aprende a calcular cuánto puedes comprometer en nuevas prendas sin olvidar el stock ni los pedidos por llegar. Incluye un ejemplo en soles y criterios para revisar compras, pagos y datos del sistema.
Equipo Neura · 11 de noviembre de 2026 · 9 min de lectura
El presupuesto de compras para tienda de ropa se calcula sumando el costo de las prendas que esperas vender y el inventario final deseado, y restando el inventario inicial y los pedidos pendientes de recibir. Ese resultado indica cuánto espacio queda para nuevas compras durante un periodo. Antes de aprobarlas, comprueba también cuándo tendrás que pagarlas y cuánto dinero quedará para operar.
¿Qué es el presupuesto de compras y qué significa Open to Buy?
El presupuesto de compras es el valor de la mercadería que planeas incorporar durante un periodo. Open to Buy, u OTB, es la parte de ese presupuesto que todavía puedes comprometer después de considerar lo que ya tienes y lo que ya encargaste.
La guía de Open to Buy de Shopify distingue el presupuesto de mercadería del efectivo disponible y explica que puede trabajarse a costo o a precio de venta. Para una tienda que negocia con proveedores en soles, llevarlo a costo facilita comparar el resultado con sus cotizaciones.
La pregunta que resuelve es concreta: «¿Cuánto puedo volver a pedir para el próximo mes?». El punto de reorden para ropa responde otra: cuándo reponer una variante. Puedes necesitar polos negros M y, al mismo tiempo, tener demasiado dinero comprometido en casacas; conviene revisar ambas decisiones.
¿Qué datos necesitas antes de calcular cuánto comprar?
Necesitas delimitar el periodo, la categoría de prendas y una sola base de valoración. Empieza, por ejemplo, con polos para el próximo mes, incluyendo tienda física y web si ambos canales venden del mismo stock.
Reúne estos datos con una fecha de corte común:
- Inventario inicial: prendas propias disponibles al inicio, valorizadas a costo. Identifica aparte mercadería dañada, ajena o sin posibilidad de venta durante el periodo.
- Salida prevista por ventas: unidades que esperas vender, multiplicadas por su costo; no por el precio del ticket.
- Inventario final deseado: prendas que necesitas conservar para seguir atendiendo después del cierre del periodo.
- Pedidos pendientes: cantidades confirmadas que todavía no recibiste y que llegarán dentro del periodo.
- Fechas y condiciones: recepción prevista, adelantos, saldo y vencimiento de cada compromiso.
Si planificas un mes que aún no empieza, el inventario inicial es una proyección del cierre anterior. No uses el stock de hoy sin descontar las ventas ni incorporar las recepciones que faltan hasta ese corte.
Verifica las existencias antes de presupuestar. La guía de inventario físico en una tienda de ropa explica cómo conciliar diferencias por talla, color y ubicación. Una cifra incorrecta de partida se traslada directamente a la compra sugerida.
¿Cuál es la fórmula del presupuesto de compras a costo?
Para un escenario sencillo, sin pérdidas ni otros movimientos de inventario, utiliza esta fórmula:
Compra adicional a costo = costo de ventas previsto + inventario final objetivo − inventario inicial − pedidos pendientes de recibir.
Todos los importes deben corresponder al mismo periodo y estar valorizados con criterios compatibles. Si hay traslados entre tus propias tiendas, consolídalos sin contarlos como compras nuevas del negocio.
La documentación de Oracle Retail sobre Open to Buy compara las recepciones planificadas con las órdenes ya comprometidas para identificar compras adicionales. Esa separación evita presupuestar dos veces prendas que todavía están en camino.
No sumes descuentos comerciales de venta como si fueran una salida adicional de inventario a costo. Si rebajas un polo, cambia lo que cobras; no desaparece otra prenda. Para este cálculo, estima unidades y costos; analiza ingresos y margen en una proyección complementaria.
Si prevés bajas por daños, devoluciones al proveedor u otros movimientos, incorpóralos en líneas separadas con su signo y respaldo. No los escondas dentro de las ventas. La conciliación debe seguir siendo comprobable: inventario inicial más entradas menos salidas igual a inventario final.
¿Cómo se calcula con un ejemplo en soles?
Una tienda puede tener margen para comprar aunque ya posea mercadería, pero debe descontar lo que está por llegar. El siguiente es un ejemplo ilustrativo de elaboración propia, no una referencia de precios ni resultados de un cliente.
Supongamos una categoría de polos con costo uniforme de S/ 30 por unidad. Para simplificar, no hay devoluciones, pérdidas ni variaciones de costo; el ejemplo supone IGV recuperable y trabaja sin ese impuesto.
| Concepto del periodo | Unidades | Valor a costo | Papel en el cálculo |
|---|---|---|---|
| Ventas previstas | 400 | S/ 12 000 | Sumar |
| Inventario final deseado | 250 | S/ 7 500 | Sumar |
| Inventario inicial | 300 | S/ 9 000 | Restar |
| Pedido confirmado pendiente | 100 | S/ 3 000 | Restar |
| Compra adicional disponible | 250 | S/ 7 500 | Resultado |
La cuenta es S/ 12 000 + S/ 7 500 − S/ 9 000 − S/ 3 000 = S/ 7 500. Con el costo supuesto, permite encargar 250 polos adicionales.
Comprueba las unidades: 300 iniciales + 100 pendientes + 250 nuevos − 400 vendidos = 250 al cierre. Si olvidaras el pedido pendiente, comprarías 100 polos de más respecto de este plan.
El resultado cambia si cambian los supuestos. Si las ventas previstas bajan a 300 unidades y mantienes el inventario final objetivo, la compra adicional cae a 150 polos, equivalentes a S/ 4 500. Esa revisión debe ocurrir antes de confirmar el pedido, cuando todavía puedes ajustar cantidades.
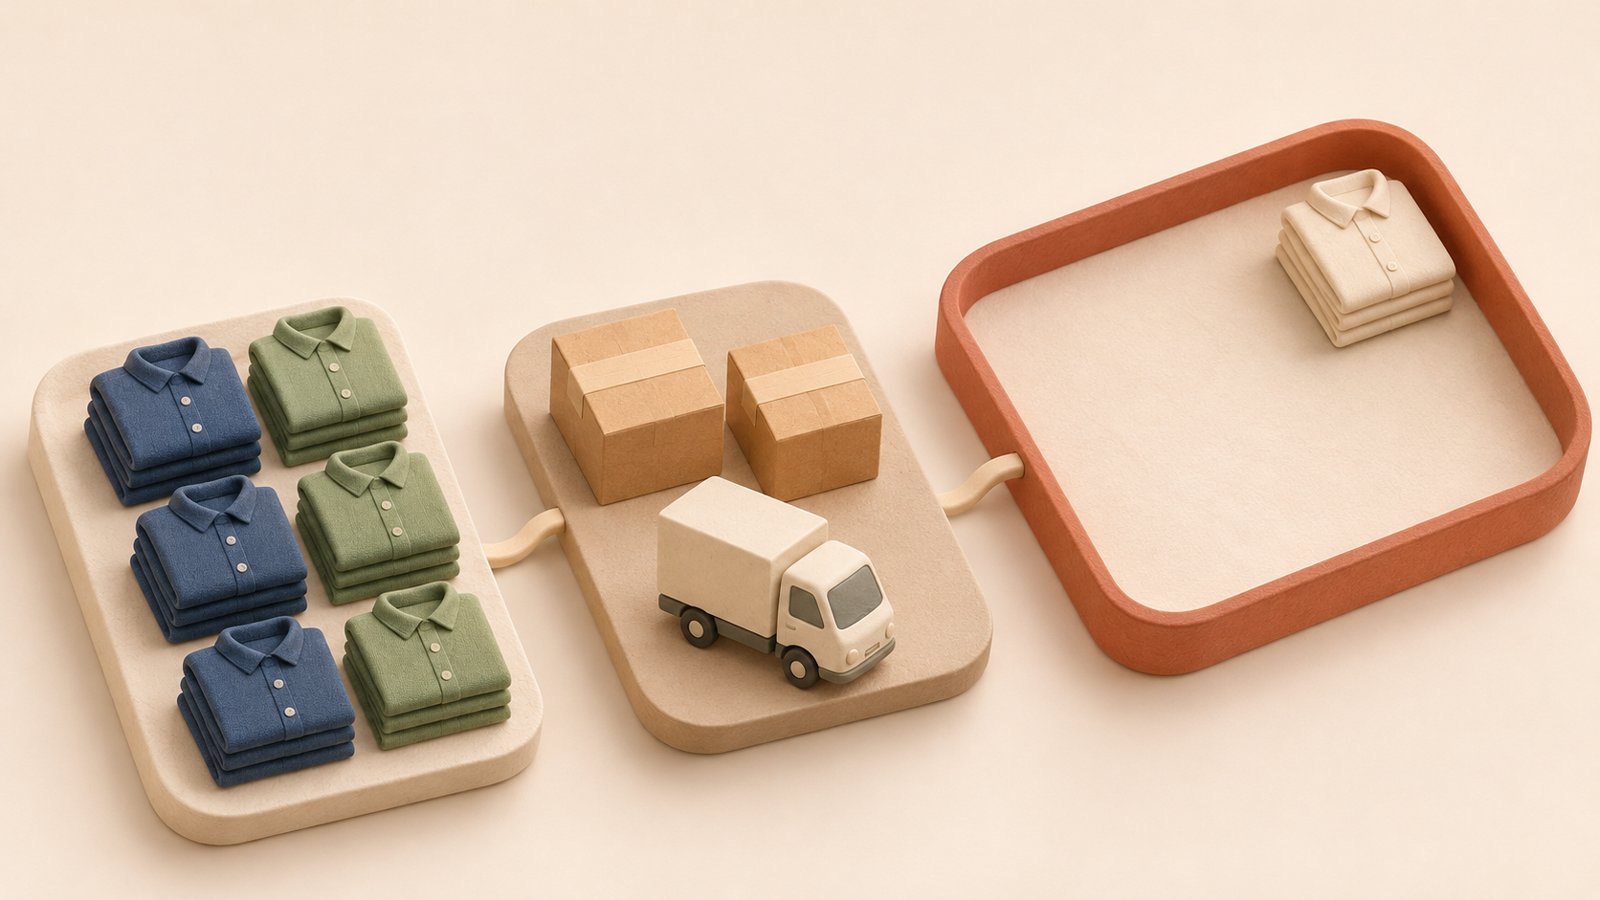
¿Cómo conviertes el monto en una lista de prendas?
Distribuye el presupuesto por categoría y luego por modelo, talla y color. Un saldo global de S/ 7 500 no demuestra que cualquier combinación de prendas sea una buena compra.
Para aplicar el ejemplo, prepara una lista con SKU, stock disponible, unidades pendientes, venta esperada, unidades nuevas y costo cotizado. La suma de las compras nuevas debe caber en el presupuesto aprobado. Si los costos son distintos entre modelos, calcula cada línea; no dividas todo entre el costo del polo más barato.
Revisa especialmente los mínimos del proveedor. Si necesitas 15 unidades y solo vende paquetes de 24, registra las nueve adicionales y vuelve a calcular el inventario final. Un descuento por volumen debe evaluarse junto con las unidades que quedarán y la fecha de pago.
En una compra en Gamarra, lleva esa lista antes de visitar al proveedor. Anota cualquier sustitución de modelo o color en el momento: comprar otra referencia consume presupuesto, pero puede dejar sin resolver la necesidad que originó el pedido.
¿Tener presupuesto significa que puedes pagar la compra?
No necesariamente: el OTB mide espacio para incorporar mercadería, mientras que la caja muestra si puedes cumplir los pagos en sus fechas. Necesitas las dos revisiones.
En el ejemplo, un adelanto del 50 % sobre S/ 7 500 exige S/ 3 750 sobre la base del pedido antes de recibirlo. A ese desembolso se añaden los impuestos y cargos que correspondan según la cotización. Además, puede vencer el saldo del pedido anterior de S/ 3 000: ya estaba descontado del OTB, pero todavía necesita financiamiento.
Arma un calendario sencillo con saldo inicial de dinero, cobros esperados, pagos comprometidos, gastos operativos y nuevas compras. Comprueba la semana del adelanto y la de entrega; un total mensual positivo puede ocultar un faltante a mitad de mes.
A noviembre de 2026, la orientación de SUNAT sobre crédito fiscal establece requisitos para utilizar el IGV de las adquisiciones como crédito fiscal. No supongas que toda compra lo genera. Define con tu contador la base de costo aplicable y registra en caja el desembolso que efectivamente corresponde pagar.
¿Cómo controlas los pedidos para no gastar dos veces el presupuesto?
Cada compra confirmada debe reducir el saldo disponible, aunque todavía no hayas pagado ni recibido nada. Reserva el presupuesto cuando asumes el compromiso con el proveedor.
Utiliza un registro que permita distinguir estas situaciones:
| Situación | Tratamiento para revisar la compra | Evidencia que conviene conservar |
|---|---|---|
| Cotización sin aceptar | Evaluar como propuesta, sin sumarla al pedido confirmado | Oferta, vigencia y cantidades |
| Pedido confirmado | Descontar su valor del presupuesto disponible | Aceptación y fecha de entrega |
| Recepción parcial | Pasar lo recibido al stock y mantener pendiente solo el saldo | Cantidades recibidas por SKU |
| Cancelación aceptada | Liberar el compromiso correspondiente | Confirmación del proveedor |
| Entrega reprogramada | Mover la recepción al periodo correcto y revisar ambos presupuestos | Nueva fecha acordada |
Cuando recalcules a mitad de mes usando stock actual, considera ventas futuras y recepciones todavía pendientes desde esa misma fecha. No vuelvas a restar como pendiente una entrega que ya forma parte de las existencias.
Asigna a una persona la aprobación final de las compras. Quien confirma un pedido debe actualizar el registro antes de que otro comprador negocie con el mismo saldo disponible.
¿Qué información debería darte tu sistema de gestión?
Tu sistema debe ayudarte a consultar existencias por variante, ventas y costos con criterios consistentes. Antes de contratarlo, solicita una demostración con productos y situaciones parecidas a las de tu tienda.
NEURA ERP es un sistema de gestión para marcas de ropa y la industria textil en el Perú, de Opolarity SAC, cuyo modelo contempla tallas, colores, variantes y colecciones desde el origen. Reúne inventario, punto de venta y otras funciones de la operación en una plataforma.
Según los planes consultados a noviembre de 2026, Crece incluye reportes de ventas completos, costo de productos, ingresos y gastos; Escala añade producción y proveedores. Estos datos son relevantes para preparar un presupuesto de compras. Para evaluar una herramienta específica de OTB, pide que te muestren ese cálculo y sus reglas: no lo des por incluido solo porque el sistema tenga inventario.
Lleva a la demo gratuita de NEURA ERP una categoría, su stock y un pedido pendiente. Revisa cómo obtener los datos necesarios para decidir tu siguiente compra.
Preguntas frecuentes
¿Qué significa que el Open to Buy salga negativo?
Significa que el inventario y los compromisos superan lo necesario según tus ventas previstas y tu objetivo de cierre. Revisa las hipótesis y las opciones de ajuste con los proveedores antes de agregar pedidos; el resultado no autoriza por sí solo a cancelar contratos.
¿Debo calcular el presupuesto a costo o a precio de venta?
Ambos enfoques existen, pero debes elegir uno y mantenerlo en todas las líneas. Para comparar compras con cotizaciones, esta guía utiliza costo; el ingreso que esperas cobrar a clientes se analiza aparte.
¿Cada cuánto conviene revisar las compras?
Prepara una base mensual y revísala antes de confirmar un pedido importante. Durante una campaña, una revisión semanal puede ayudarte a incorporar cambios en ventas, costos y entregas sin esperar al cierre.
¿Cómo hago el cálculo si todavía no tengo historial?
Construye una hipótesis por categoría con unidades, costos y fechas explícitos, y compara escenarios de menor y mayor venta. Empieza con compromisos que puedas sostener y reemplaza las estimaciones por resultados observados; no adoptes un porcentaje universal de compra.
¿Sirve si fabrico las prendas de mi marca?
Sirve para planificar la entrada de prendas terminadas a costo. Debes coordinarlo con otro presupuesto de materiales y servicios: no sumes el costo completo del producto y sus insumos como si fueran dos compras independientes para el mismo inventario.
Diagnóstico gratis
💻 Conoce qué tan digitalizado está tu negocio, 🔍 descubre qué está frenando su crecimiento y 🚀 cómo la tecnología puede ayudarte a optimizar tus procesos y vender más.
Seguir leyendo
Análisis ABC de inventario: guía para tiendas de ropa
Aprende a clasificar tus prendas según su aporte a las ventas y a convertir el resultado en prioridades de control. Incluye un ejemplo en soles y precauciones para colecciones nuevas, tallas agotadas y productos de temporada.
22 de noviembre de 2026
Trazabilidad textil: de la tela a la prenda vendida
Aprende a conectar el lote de tela con la producción y las prendas vendidas. Incluye un ejemplo por tallas, registros mínimos y una prueba para evaluar tu sistema.
20 de noviembre de 2026
Mermas textiles: cómo medirlas y reducirlas en confección
Aprende a medir la merma de tela con un balance por lote, distinguir retazos aprovechables de faltantes y elegir acciones según la causa. Incluye un ejemplo en kilos y soles y criterios para evaluar un sistema de gestión.
18 de noviembre de 2026